ATENÇÃO CONTRIBUINTE: A PARTIR DE 03/02/2025 TODAS AS DECLARAÇÕES DO ITCMD DOAÇÃO SERÃO TRANSMITIDAS SOMENTE ATRAVÉS DE FORMULÁRIO ELETRÔNICO, EXCETO O EXCEDENTE DE MEAÇÃO OU QUINHÃO DECORRENTE DE INVENTÁRIO OU SOBREPARTILHA - CAUSA MORTIS (INTER VIVOS I).
Definição do Portal O Portal do ITCMD, oferece um conjunto de informações e procedimentos relacionados ao Imposto de Transmissão Causa Mortis e Doação de quaisquer Bens ou Direitos, devido por toda pessoa física ou jurídica que receber bens e/ou direitos, a título gratuito, seja por herança ou doação. Neste ambiente, o contribuinte tem à sua disposição: modelo de declaração; manual de preenchimento de declaração; relação de documentos; documento de arrecadação (DAE); perguntas frequentes, glossário e legislação. Para dúvidas e orientações específicas, o Portal disponibiliza canais exclusivos de atendimento ao contribuinte.
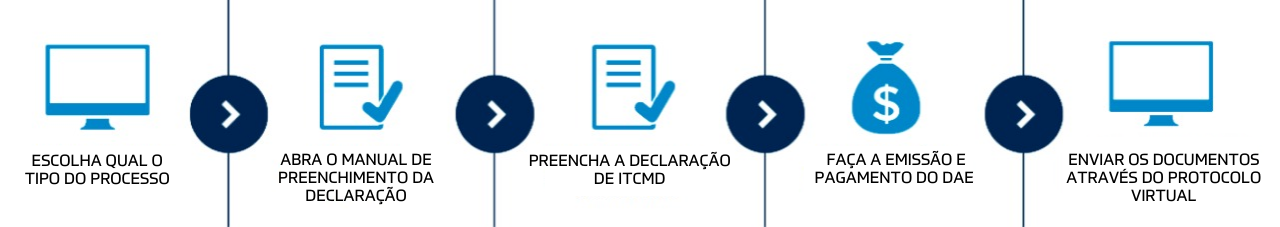
O que você precisa para pagar o ITCMD Causa Mortis?
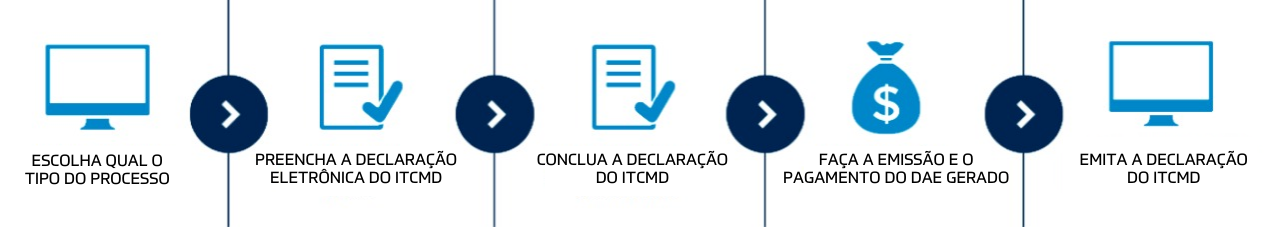
O que você precisa para pagar o ITCMD Doação?
Canais de Atendimento ITCMD
Gerência do ITCMD: (79) 3216-7273
Whatsapp: (79) 99972-2162
E-mail: itcmd@fazenda.se.gov.br
ATENDIMENTO CEAC Ceac Rodoviária Nova (Ilha Verde): (79) 3216-7087
Ceac Itabaiana: (79) 99191-2215
Ceac Propriá: (79) 99191-2430
Ceac Estância: (79) 99191-2431
Ceac de N. S. da Glória: (79) 99191-2465
Ceac Tobias Barreto: (79) 99191-2483
Ceac Lagarto: (79) 99175-3386
Dúvidas Frequentes O ITCMD – Imposto de Transmissão Causa Mortis e Doação de quaisquer Bens ou Direitos, é o imposto de competência estadual, devido por toda pessoa física ou jurídica, que receber bens ou direitos de forma não onerosa, isto é, a título gratuito, seja por herança ou doação. O fato gerador do ITCMD causa mortis, ocorre no momento da abertura da sucessão hereditária (legítima, testamentária ou provisória), ou seja, na data do óbito.
Nota: Nas transmissões “causa mortis”, ocorrem tantos fatos geradores distintos quantos forem os herdeiros e/ ou legatários. O fato gerador do ITCMD doação, ocorre no momento: - Da celebração do contrato de doação, a qualquer titulo, de bens imóveis, bens móveis, títulos, créditos, e direitos a eles relativos; da transmissão do direito real;
- Da homologação da partilha ou adjudicação, decorrente de inventário, separação, divórcio, ou dissolução de união estável, em relação ao excedente de meação e quinhão que beneficiar uma das partes;
- Da lavratura da escritura pública de partilha ou adjudicação extrajudicial, decorrente de inventário, separação, divórcio ou dissolução de união estável, em relação aos excedentes de meação e de quinhão que beneficiar uma das partes;
- Do arquivamento nos órgãos competentes, na hipótese de transmissão de quotas de participação em sociedade ou do patrimônio de empresário individual.
Nota 1: Considera-se doação qualquer ato ou fato em que o doador, por liberalidade, transmite bens, vantagens ou direitos de seu patrimônio, ao donatário que os aceita, expressa, tácita ou presumidamente, incluindo-se as doações efetuadas com encargos ou ônus.
Nota 2: Considera-se excedente de meação ou de quinhão, o valor atribuído ao cônjuge, ao companheiro ou herdeiro, superior à fração ideal a qual fazem jus, conforme determinado no Código Civil.
Nota 3: Nas doações haverá tantos fatos geradores quantos donatários houver. As declarações devem ser preenchidas conforme o tipo de transmissão patrimonial, seja por causa mortis ou por doação, através do site: www.sefaz.se.gov.br, SERVIÇO > SERVIÇOS ONLINE > PORTAL DO ITCMD ⇒ TIPO DE PROCESSO.
Nota 1: A Declaração do ITCMD Causa Mortis e a Declaração Inter Vivos I (Excedente de Meação/ Quinhão decorrente de Inventário ou Sobrepartilha) devem ser apresentadas à SEFAZ/SE com a documentação disponível no Portal do ITCMD e o Documento de Arrecadação Estadual - DAE pago (em caso de incidência). Os documentos devem ser entregues preferencialmente digitalizados pelo Protocolo Virtual (e-DOC Externo), ou fisicamente no CEAC ou no Setor de Protocolo da SEFAZ/SE.
Nota 2: Todo o procedimento do ITCMD Doação, com exceção da Declaração Inter Vivos I (Excedente de Meação/ Quinhão decorrente de Inventário ou Sobrepartilha), como preenchimento da declaração, pagamento do DAE (à vista e/ou parcelado) e emissão da declaração, será realizado eletronicamente.
Nota 3: Para recolher o ITCMD Causa Mortis e o ITCMD Doação (Inter Vivos I - Excedente de Meação/ Quinhão decorrente de Inventário ou Sobrepartilha) o contribuinte deve acessar o site: www.sefaz.se.gov.br, SERVIÇO > SERVIÇOS ONLINE > PORTAL ITCMD ⇒ TIPO DE PROCESSO.
Nota 4: Deve ser emitido um DAE para cada herdeiro ou donatário. O DAE do ITCMD CAUSA MORTIS encontra-se disponível no site: www.sefaz.se.gov.br, acessando SERVIÇOS ⇒ MANUAIS DE SERVIÇO ⇒ PORTAL DO ITCMD ⇒ TIPO DE PROCESSO ⇒ Causa Mortis (Herança) ⇒ EMISSÃO DE DAE PARA PAGAMENTO À VISTA. Os seguintes campos devem ser preenchidos: | Campo | Descrição |
|---|
| Tipo Pessoa* | CPF selecione se o contribuinte for pessoa física. CNPJ selecione se o contribuinte for pessoa jurídica. | | CPF / CNPJ* (campo de preenchimento obrigatório) | Se selecionado CPF, digite o número do CPF. Se selecionado CNPJ, digite o número do CNPJ. | | Nome / Razão Social | Se o CPF ou CNPJ informado já estiver cadastrado na Sefaz, o sistema busca essas informações e as traz automaticamente. Se o CPF ou CNPJ não estiver cadastrado na SEFAZ o contribuinte preencherá os respectivos campos. | | AVANÇAR (click no botão avançar para passar para a próxima tela) | | Item de ITCMD |
|---|
| Data Fato Gerador* | Informe a data de falecimento do inventariado. | | Tipo do Bem* | Selecione o item que descreve o tipo de bem que compõe o acervo patrimonial deixado pelo inventariado. Se o inventariado tiver deixado vários tipos de Bens, selecione o de maior valor. | | Motivo* | Causa Mortis | | Solicitação Causa Mortis* | Extra Judicial – selecione se o Inventário está sendo realizado, em Cartório. Judicial – selecione se o Inventário está sendo realizado por via judicial. | | Data do Trânsito em Julgado da Sentença Homologatória da Partilha (Apenas para Inventários Judiciais) | Se houver a Data do Trânsito em Julgado da Sentença Homologatória da Partilha informe nesse campo a respectiva data. Se não houver, deixe esse campo sem preenchimento. | | Município do Bem* | Selecione o município do bem que compõe o acervo patrimonial deixado pelo inventariado. Se o inventariado tiver deixado vários Bens em diversos municípios, selecione o município onde se encontra o bem de maior valor. | | Valor Base de Cálculo* | Informe o valor monetário correspondente ao quinhão legal de cada herdeiro. | | Observação | No caso de Inventários Extra Judiciais - Cartório: informar o nome e CPF do falecido. No caso de Inventários Judiciais: informar o número do Processo de Inventário Judicial e o nome e CPF do falecido. | | DAE Complementar? (S/N) | Não | | AVANÇAR | AVANÇAR | | EMITIR | EMITIR |
O DAE COMPLEMENTAR do ITCMD CAUSA MORTIS encontra-se disponível no site: www.sefaz.se.gov.br, acessando SERVIÇOS ⇒ MANUAIS DE SERVIÇO ⇒ PORTAL DO ITCMD ⇒ TIPO DE PROCESSO ⇒ Causa Mortis (Herança) ⇒ EMISSÃO DE DAE COMPLEMENTAR. Os seguintes campos devem ser preenchidos: | Campo | Descrição |
|---|
| Tipo Pessoa* | CPF selecione se o contribuinte for pessoa física. CNPJ selecione se o contribuinte for pessoa jurídica. | | CPF / CNPJ* | Se selecionado CPF, digite o número do CPF. Se selecionado CNPJ, digite o número do CNPJ. A identificação do contribuinte deverá ser a mesma descrita no DAE anterior, que precisa ser complementado. | | Nome / Razão Social* | O Sistema traz automaticamente essas informações inserindo o nome ou razão social correspondente. | | Nº DAE complementar* | Digite o número do DAE anterior, que teve seu valor recolhido a menor e que, portanto, precisa de um complemento monetário a ser pago. | | Data Vencimento* | Digite o Dia/Mês/Ano atual, em se tratando de Inventário Extrajudicial ou Judicial sem trânsito em julgado. Quando o Inventário Judicial possuir a data do trânsito em julgado da sentença homologatória da partilha, a data do vencimento corresponderá a data de (30 dias) contados após o respectivo trânsito. | | AVANÇAR | | Item de ITCMD |
|---|
| Tipo do Bem* | Selecione o item que descreve o tipo de bem que compõe o acervo patrimonial deixado pelo inventariado. Se o inventariado tiver deixado vários tipos de Bens, selecione o de maior valor. | | Motivo | Causa Mortis | | Município do Bem* | Selecione o município do bem que compõe o acervo patrimonial deixado pelo inventariado. Se o inventariado tiver deixado vários Bens em diversos municípios, selecione o município onde se encontra o bem de maior valor. | | Valor do Imposto* | Informe o valor correspondente ao complemento de Imposto que faltou recolher. | | Observação | No caso de Inventários Extra Judiciais - Cartório: informar o nome e CPF do falecido. No caso de Inventários Judiciais: informar o número do Processo de Inventário Judicial e o nome e CPF do falecido. Informar, também, em ambos os casos, o número do DAE anterior. | | AVANÇAR | AVANÇAR | | EMITIR | EMITIR |
Sim. Nas transmissões “causa mortis” e nas doações de quaisquer bens ou direitos, o pagamento de débitos de ITCMD, juntamente com os seus respectivos consectários, poderá ser parcelado em até 12 (doze) prestações mensais, iguais e sucessivas. Para efetuar o
PARCELAMENTO de débito referente ao ITCMD, primeiro deve ser enviada a documentação abaixo para o e-mail indicado, para que possamos efetuar o seu cadastro junto ao Sistema Fazendário e fazer a liberação de seu
CÓDIGO DE ACESSO que será enviado para seu e-mail. Após esse procedimento inicial, você poderá acessar o serviço online de parcelamento, com o seu CPF e o CÓDIGO DE ACESSO. Enviar documentação para
parcelamento.naoinscrito@sefaz.se.gov.br - CPF e RG do herdeiro/donatário
- Comprovante atual (até os três últimos meses) de residência do herdeiro (conta de água, luz ou telefone, frente e verso)
Obs: Caso possua veículo em seu nome não será necessário seguir os procedimentos acima. Basta inserir o número do Renavam para acessar o Sistema e solicitar o parcelamento do ITCMD. | Campo | Descrição |
|---|
| Selecione um tipo de identificação | CPF se for Pessoa Física. CNPJ se for Pessoa Jurídica. Inscrição Estadual se for pessoa jurídica. | | CPF / CNPJ / Inscrição Estadual | Se selecionado CPF, digitar número do CPF. Se selecionado CNPJ, digitar número do CNPJ. Se selecionado Inscrição Estadual, digitar o número da Inscrição Estadual. | | Processo, Renavam ou Código de Acesso | Digitar o número do Processo, ou número do Renavam ou o número do Código de Acesso. | | CONFIRMAR | CONFIRMAR | | Adicionar Débito ITCMD | Adicionar Débito ITCMD | | Débito Espontâneo ITCMD |
|---|
| Motivo | Causa Mortis | | Tipo do bem | Seleciona o item que descreve o Bem ou Bens. Se existir vários tipos de Bens, selecionar o Bem de maior valor. | | Data da Doação / Falecimento | Dia/Mês/Ano do Falecimento ou Doação | | Solicitação Doação / Causa Mortis | Extra Judicial (Cartório) – Se o Inventário está sendo realizado, em Cartório. Judicial – Se o Inventário está sendo realizado, por via judicial. | | Valor Base de Cálculo / Bens | Valor correspondente ao quinhão legal de cada herdeiro necessário ou legatário | | Data da Sentença definitiva | É a data do Trânsito em Julgado da Sentença Homologatória da Partilha (Apenas para Processos Judiciais). Se houver, preenche com a data. Se não houver, deixa em branco. | | CONFIRMAR | CONFIRMAR | | Confirmar Parcelamento | Se o contribuinte acatar o número de parcelas sugerido pelo Sistema. | | SIMULAÇÃO | Se o contribuinte optar por uma simulação em que altere o número de parcelas sugerido pelo Sistema. Depois de optar pelo número de parcelas, clica em confirmar. |
Observações: - Número de Parcelas: Em até 12 parcelas
- O vencimento de cada parcela é o dia 15 de cada mês
- O valor mínimo permitido, de cada parcela não pode ser inferior a 05 (cinco) vezes a Unidade Fiscal Padrão do Estado de Sergipe - UFP/SE
O prazo para pagamento do imposto causa mortis, está previsto no artigo 23, inciso I, do Regulamento do ITCMD (Decreto nº 29.994, de 04/05/2015), e suas alterações. O prazo para pagamento do imposto intervivos, está previsto no artigo 23, inciso II, do Regulamento do ITCMD (Decreto nº 29.994, de 04/05/2015), e suas alterações. O contribuinte responsável pelo pagamento do ITCMD é: - Nas transmissões causa mortis: o herdeiro ou legatário.
- Nas transmissões por doação: o donatário (aquele que recebe os bens ou direitos).
- Na cessão a título gratuito: o cessionário
- Na transmissão de direitos reais: o beneficiário
- Na instituição de fideicomisso: o fiduciário
- Na substituição do fideicomisso: o fideicomissário
Nota: São solidariamente responsáveis pelo pagamento do imposto, inclusive pelos acréscimos legais devidos, todos os elencados no artigo 18 da Lei 7.724 de 08 de novembro de 2013, que dispõe sobre o Imposto sobre Transmissão Causa Mortis e Doação de quaisquer Bens ou Direitos – ITCMD do Estado de Sergipe. O DAE poderá ser recolhido por meio de PIX (…), ou ser pago normalmente de forma presencial no Banco do Estado de Sergipe [Banese], Banco do Nordeste e Banco Santander e canais eletrônicos em todas as instituições financeiras credenciadas. CAIXA ECONÔMICA FEDERAL, LOTÉRICAS e BANCO ITAÚ, não receberão documentos de arrecadação nos guichês de suas agências, ou seja, de forma presencial. Os pagamentos poderão ser efetuados em canais eletrônicos (Terminais de autoatendimento e Internet banking) ou em canais alternativos (Correspondente bancário ou banco postal). A base de cálculo do ITCMD é o valor venal (valor de mercado) do bem ou direito transmitido, expresso em moeda corrente nacional. Nota: As particularidades referentes à base de cálculo, encontram-se normatizadas nos arts. 10 ao 13-A da Lei nº 7.724/ 2013 e art’s. 12 a 18-A do RITCMD (Decreto nº 29.994, de 04/05/2015). As alíquotas devidas, na transmissão causa mortis, são as alíquotas constantes na lei vigente à época do fato gerador (evento morte):
FATOS GERADORES ATÉ 31/12/1981, APENAS SOBRE BENS IMÓVEIS: 2%
Base legal: Art. 14, I, “c” da Lei nº 2.070/ 1976.
FATOS GERADORES DE 01/01/1982 ATÉ 31/03/1989, APENAS SOBRE BENS IMÓVEIS: 4%
Base legal: Art. 14, II, “c” da Lei nº 2.070/ 1976.
FATOS GERADORES DE 01/04/1989 ATÉ 10/11/2013, SOBRE TODOS OS BENS: 4%
Base legal: Art. 10 da Lei nº 2.704/ 1989.
FATOS GERADORES DE 11/11/2013 ATÉ 31/12/2015, SOBRE TODOS OS BENS: 4%
Base legal: Art. 14, I da Lei nº 7.724/ 2013.
FATOS GERADORES DE 01/01/2016 ATÉ 25/12/2017, SOBRE TODOS OS BENS. VIDE ESCALONAMENTO DE ALÍQUOTAS: 2% (acima de 1.000 até 3.500 UFP/SE); 4% (acima de 3.500 até 7.000 UFP/SE); 6% (acima de 7.000 até 14.000 UFP/SE) E 8% (acima de 14.000 UFP/SE).
Base legal: Caput do Art. 14 da Lei nº 7.724/ 2013, alterado pela Lei nº 8.044/2015.
FATOS GERADORES DE 26/12/2017 ATÉ 30/03/2019, SOBRE TODOS OS BENS. VIDE ESCALONAMENTO DE ALÍQUOTAS: 2% (acima de 200 até 3.500 UFP/SE); 4% (acima de 3.500 até 7.000 UFP/SE); 6% (acima de 7.000 até 14.000 UFP/SE) E 8% (acima de 14.000 UFP/SE).
Base legal: Caput do Art. 14 da Lei nº 7.724/ 2013, alterado pela Lei nº 8.348/2017.
FATOS GERADORES DE 31/03/2019 ATÉ 23/04/2019, SOBRE TODOS OS BENS. VIDE ESCALONAMENTO DE ALÍQUOTAS: 3% (acima de 200 até 2.417 UFP/ SE); 6% (acima de 2.417 até 12.086 UFP/ SE) E 8% (acima de 12.086 UFP/ SE).
Base legal: Caput do Art. 14 da Lei nº 7.724/ 2013, alterado pela Lei nº 8.498/2018.
FATOS GERADORES DE 24/04/2019 ATÉ 31/07/2019, SOBRE TODOS OS BENS: 2%
Base legal: Art. 14, §4º da Lei nº 7.724/2013, acrescentado pela Lei nº 8.520/ 2019.
FATOS GERADORES DE 01/08/2019 ATÉ 07/11/2019, SOBRE TODOS OS BENS. VIDE ESCALONAMENTO DE ALÍQUOTAS: 3% (acima de 200 até 2.417 UFP/ SE); 6% (acima de 2.417 até 12.086 UFP/ SE) E 8% (acima de 12.086 UFP/ SE).
Base legal: Caput do Art. 14 da Lei nº 7.724/ 2013, alterado pela Lei nº 8.498/2018.
FATOS GERADORES DE 08/11/2019 ATÉ 30/11/2019, SOBRE TODOS OS BENS: 3%
Base legal: §4º do Art. 14 da Lei nº 7.724/ 2013, acrescentado pela Lei nº 8.520/ 2019, alterado pela Lei nº 8.594/ 2019.
FATOS GERADORES DE 01/12/2019 ATÉ 11/08/2020, SOBRE TODOS OS BENS: 3% (acima de 200 até 2.417 UFP/SE); 6% (acima de 2.417 até 12.086 UFP/SE); 8% (acima de 12.086 UFP/SE).
Base legal: Caput do Art. 14 da Lei nº 7.724/ 2013, alterado pela Lei nº 8.498/2018.
FATOS GERADORES DE 12/08/2020 ATÉ 05/10/2023, SOBRE TODOS OS BENS: 3% (acima de 200 até 2.417 UFP/SE); 6% (acima de 2.417 até 12.086 UFP/SE); 8% (acima de 12.086 UFP/SE).
Base legal: Art. 14 da Lei nº 7.724/ 2013, alterado pela Lei nº 8.729/2020.
FATOS GERADORES DE 06/10/2023 ATÉ ..., SOBRE TODOS OS BENS, EXCETO QUOTAS DE SOCIEDADE: 3% (acima de 500 até 2.417 UFP/SE); 6% (acima de 2.417 até 12.086 UFP/SE); 8% (acima de 12.086 UFP/SE).
Base legal: Art. 14 da Lei nº 7.724/ 2013, alterado pela Lei nº 9.297/2023.
FATOS GERADORES DE 06/10/2023 ATÉ ..., SOBRE QUOTAS DE SOCIEDADE: 2% (acima de 500 UFP/SE).
Base legal: Art. 14 da Lei nº 7.724/ 2013, alterado pela Lei nº 9.297/2023.
OBS: De acordo com a legislação tributária do ITCMD do Estado de Sergipe, a alíquota do ITCMD Causa Mortis poderá corresponder a 2%, 3%, 4%, 6% ou 8%, a depender do valor do quinhão legal (bens da competência do Estado de Sergipe + bens da competência de outra Unidade da Federação), transmitido a cada herdeiro e também do disposto na lei estadual vigente à época do fato gerador (evento morte). Logo, é necessário conhecermos o “quinhão legal”, transmitido a cada herdeiro e a lei estadual vigente à época do fato gerador (evento morte), para aplicarmos a alíquota correta. No entanto, encontrada a alíquota devida, aplica-se a mesma, apenas sobre os bens da competência do Estado de Sergipe. Assim sendo, ao emitir o DAE, os bens da competência de outra Unidade da Federação, não deverão compor a base de cálculo de Sergipe. As alíquotas devidas, na transmissão inter vivos não onerosa (doação), são as alíquotas constantes na lei vigente à época do fato gerador (doação):
FATOS GERADORES ATÉ 31/12/1981, APENAS SOBRE BENS IMÓVEIS:
2%
Base legal: Art. 14, I, “c” da Lei nº 2.070/ 1976.
FATOS GERADORES DE 01/01/1982 ATÉ 31/03/1989, APENAS SOBRE BENS IMÓVEIS:
4%
Base legal: Art. 14, II, “c” da Lei nº 2.070/ 1976.
FATOS GERADORES DE 01/04/1989 ATÉ 10/11/2013, SOBRE TODOS OS BENS:
4%
Base legal: Art. 10 da Lei nº 2.704/ 1989.
FATOS GERADORES DE 11/11/2013 ATÉ 30/03/2019, SOBRE TODOS OS BENS:
4%
Base legal: Art. 14, II da Lei nº 7.724/ 2013.
FATOS GERADORES DE 31/03/2019 ATÉ 23/04/2019, SOBRE TODOS OS BENS. VIDE ESCALONAMENTO DE ALÍQUOTAS: - 3% (acima de 200 até 2.417 UFP/SE)
- 6% (acima de 2.417 até 12.086 UFP/SE)
- 8% (acima de 12.086 UFP/SE)
Base legal: Caput do Art. 14 da Lei nº 7.724/ 2013, alterado pela Lei nº 8.498/2018.
FATOS GERADORES DE 24/04/2019 ATÉ 31/07/2019, SOBRE TODOS OS BENS:
2%
Base legal: §4º do art. 14 da Lei nº 7.724/2013, acrescentado pela Lei nº 8.520/ 2019.
FATOS GERADORES DE 01/08/2019 ATÉ 07/11/2019, SOBRE TODOS OS BENS. VIDE ESCALONAMENTO DE ALÍQUOTAS: - 3% (acima de 200 até 2.417 UFP/SE)
- 6% (acima de 2.417 até 12.086 UFP/SE)
- 8% (acima de 12.086 UFP/SE)
Base legal: Caput do Art. 14 da Lei nº 7.724/ 2013, alterado pela Lei nº 8.498/2018.
FATOS GERADORES DE 08/11/2019 ATÉ 30/11/2019, SOBRE TODOS OS BENS:
3%
Base legal: §4º do Art. 14 da Lei nº 7.724/ 2013, acrescentado pela Lei nº 8.520/ 2019, alterado pela Lei nº 8.594/ 2019.
FATOS GERADORES DE 01/12/2019 ATÉ 11/08/2020, SOBRE TODOS OS BENS. VIDE ESCALONAMENTO DE ALÍQUOTAS: - 3% (acima de 200 até 2.417 UFP/SE)
- 6% (acima de 2.417 até 12.086 UFP/SE)
- 8% (acima de 12.086 UFP/SE)
Base legal: Caput do Art. 14 da Lei nº 7.724/ 2013, alterado pela Lei nº 8.498/2018.
FATOS GERADORES DE 12/08/2020 ATÉ 05/10/2023, SOBRE TODOS OS BENS. VIDE ESCALONAMENTO DE ALÍQUOTAS: - 2% (acima de 200 até 6.900 UFP/SE)
- 4% (acima de 6.900 até 46.019 UFP/SE)
- 8% (acima de 46.019 UFP/SE)
Base legal: Art. 14 da Lei nº 7.724/ 2013, alterado pela Lei nº 8.729/2020.
FATOS GERADORES DE 06/10/2023 ATÉ 31/12/2023, SOBRE BENS IMÓVEIS. VIDE ESCALONAMENTO DE ALÍQUOTAS: - 2% (acima de 500 até 6.900 UFP/SE)
- 4% (acima de 6.900 até 46.019 UFP/SE)
- 8% (acima de 46.019 UFP/SE)
Base legal: Art. 14, inciso II da Lei nº 7.724/ 2013, alterado pela Lei nº 9.297/2023.
FATOS GERADORES DE 01/01/2024 ATÉ..., SOBRE BENS IMÓVEIS. VIDE ESCALONAMENTO DE ALÍQUOTAS: - 2% (acima de 500 até 6.900 UFP/SE)
- 4% (acima de 6.900 até 12.086 UFP/SE)
- 6% (acima de 12.086 até 27.248 UFP/SE)
- 8% (acima de 27.248 UFP/SE)
Base legal: Art. 14, inciso II da Lei nº 7.724/ 2013, alterado pela Lei nº 9.297/2023.
FATOS GERADORES DE 06/10/2023 ATÉ..., SOBRE BENS MÓVEIS:
Base legal: Art. 14, inciso III -A da Lei nº 7.724/ 2013, alterado pela Lei nº 9.297/2023. Para conhecer os casos de imunidade, isenção ou não incidência do ITCMD, o contribuinte deverá consultar a lei vigente à época do fato gerador respectivo. O Rol de Lançamento é obtido na Secretaria de Finanças da Secretaria Municipal da Fazenda de Aracaju, situada na Pça. General Valadão, nº 341, Centro, nesta Capital (ao lado do Banco do Brasil); já a Declaração da prefeitura local é obtida na Prefeitura onde está localizado o imóvel respectivo. Não. Se o herdeiro aceitou a herança no inventário e depois renunciou aos bens sobrepartilhados na sobrepartilha, opera-se na realidade uma transmissão inter vivos, uma vez que, de acordo com o princípio da integralidade da renúncia, a mesma se dá sobre a totalidade dos bens deixados pelo autor da herança, arrolados no inventário e na sobrepartilha, sendo vedada a renúncia parcial (Art. 1.808, caput do CC). |